IA que trabaja
La mayoría de la gente no tiene un problema de saber qué hacer con su dinero. Tiene un problema de acordarse de hacerlo: apartar el ahorro antes de gastárselo, mirar en qué se va el sueldo, pasar las facturas a la gestoría, reclamar ese cobro que lleva un mes pendiente.
Automatizar tus finanzas es quitarle esas decisiones a tu fuerza de voluntad y dárselas a un sistema que no se olvida. Te voy a contar cómo hacerlo en dos partes: tus finanzas personales y, si eres autónomo o tienes un negocio, las de tu empresa.
Parte 1: tus finanzas personales
1. El ahorro primero, y automático
La regla más útil de las finanzas personales es "págate a ti primero": el día que cobras, una parte se va sola a otra cuenta, antes de que te dé tiempo a gastarla.
Cómo montarlo:
- Abre una cuenta separada para el ahorro (mejor en otro banco o una cuenta remunerada, para que no la veas cada vez que miras el saldo).
- En tu banco, programa una transferencia periódica para el día después de cobrar. Todos los bancos españoles lo permiten desde la app.
- Empieza con una cantidad que no te duela (un 5 o un 10 % del sueldo) y súbela cada pocos meses.
Si quieres ir un paso más allá, separa en varias "huchas": fondo de emergencia, vacaciones, impuestos (si eres autónomo, esta es obligatoria). Muchos bancos tienen subcuentas o "espacios" que permiten programar aportaciones a cada uno.
2. Los recibos, domiciliados y vigilados
Domiciliar luz, agua, internet, seguros y suscripciones evita recargos por olvido. Pero domiciliar sin mirar es como dejar la puerta abierta: las suscripciones que ya no usas siguen cobrándose.
La parte que se automatiza es la vigilancia: activa en la app de tu banco las notificaciones de cada cargo y, una vez al mes, revisa la lista de recibos. En el siguiente punto te cuento cómo hacer que ese repaso te lo prepare la IA.
3. Tus gastos, clasificados con IA
Saber en qué se te va el dinero es la base de todo, y es la parte más pesada. Hay tres formas de automatizarlo, de más fácil a más flexible:
- La app de tu banco. Casi todas clasifican los movimientos solas (supermercado, restaurantes, transporte). Gratis y sin hacer nada, pero solo ves ese banco.
- Una app de finanzas que agrega varios bancos. Gracias a la normativa europea de pagos (PSD2), hay apps que se conectan a todas tus cuentas y te lo juntan todo. Cómodo, pero das acceso de lectura a tus cuentas a una empresa más: mira bien quién es.
- Una hoja de cálculo con IA, que es lo que más control te da. Exportas los movimientos del mes en CSV o Excel (todos los bancos lo permiten), los pegas en una hoja y le pides a la IA que los clasifique.
Para la tercera opción, este es el tipo de petición que funciona bien en ChatGPT, Claude o Gemini:
Te paso los movimientos de mi cuenta de este mes. Clasifica cada uno en una de
estas categorías: Vivienda, Supermercado, Restaurantes, Transporte, Suscripciones,
Salud, Ocio, Ropa, Ingresos, Otros.
Devuélveme una tabla con fecha, concepto, importe y categoría, y al final el total
por categoría y las 3 suscripciones más caras. Si un concepto no está claro,
márcalo como "Revisar" en vez de adivinar.
Lo de "márcalo como Revisar en vez de adivinar" es importante: así no te inventa nada y solo tienes que mirar las dudosas.
Y si quieres que esto pase solo cada mes sin copiar y pegar, se puede montar con n8n o Make: el CSV que dejas en una carpeta se clasifica y se añade a tu hoja de cálculo sin tocar nada.
4. Un resumen mensual que llega solo
El último paso es que el resultado te llegue a ti, en vez de tener que ir a buscarlo. Con una hoja de Google Sheets y una automatización sencilla, el día 1 de cada mes te llega un correo o un mensaje con:
- Lo que has gastado por categoría, comparado con el mes anterior.
- Las suscripciones activas y cuánto suman.
- Cuánto has ahorrado y cuánto llevas en el año.
Cinco minutos de lectura al mes y sabes exactamente cómo vas.
Parte 2: si eres autónomo o tienes un negocio
Aquí es donde automatizar se nota de verdad, porque las finanzas de un negocio tienen mucho más papeleo: facturas que emites, facturas que recibes, cobros, pagos e impuestos cada trimestre.
5. Facturas recurrentes que salen solas
Si cobras lo mismo cada mes a ciertos clientes (una cuota, un mantenimiento, un alquiler), tu programa de facturación puede emitir esas facturas solas y mandarlas por correo. La mayoría de programas para autónomos lo traen de serie. Si el tuyo no, se monta con una automatización.
Recuerda que la factura la tiene que hacer un programa adaptado a la normativa de facturación. Lo que automatizas es que se genere y se envíe sola, no saltarte el programa.
6. Las facturas de gastos, leídas por la IA
Cada factura de proveedor que te llega por correo es un archivo que hay que guardar, apuntar y pasar a la gestoría. Esto ya lo hace la IA muy bien:
- Las facturas llegan a un correo concreto (por ejemplo, facturas@tunegocio.com).
- La IA lee cada una: proveedor, NIF, fecha, base, IVA y total.
- Se comprueba que los números cuadran y que no está repetida.
- Se apunta en tu hoja o tu programa y el PDF se archiva con un nombre ordenado.
Te lo cuento con detalle en la lectura automática de facturas con IA. Para un autónomo con 30-40 facturas de gastos al trimestre, son varias horas menos y, sobre todo, ninguna factura perdida a la hora de declarar.
7. Cobros pendientes que se reclaman solos
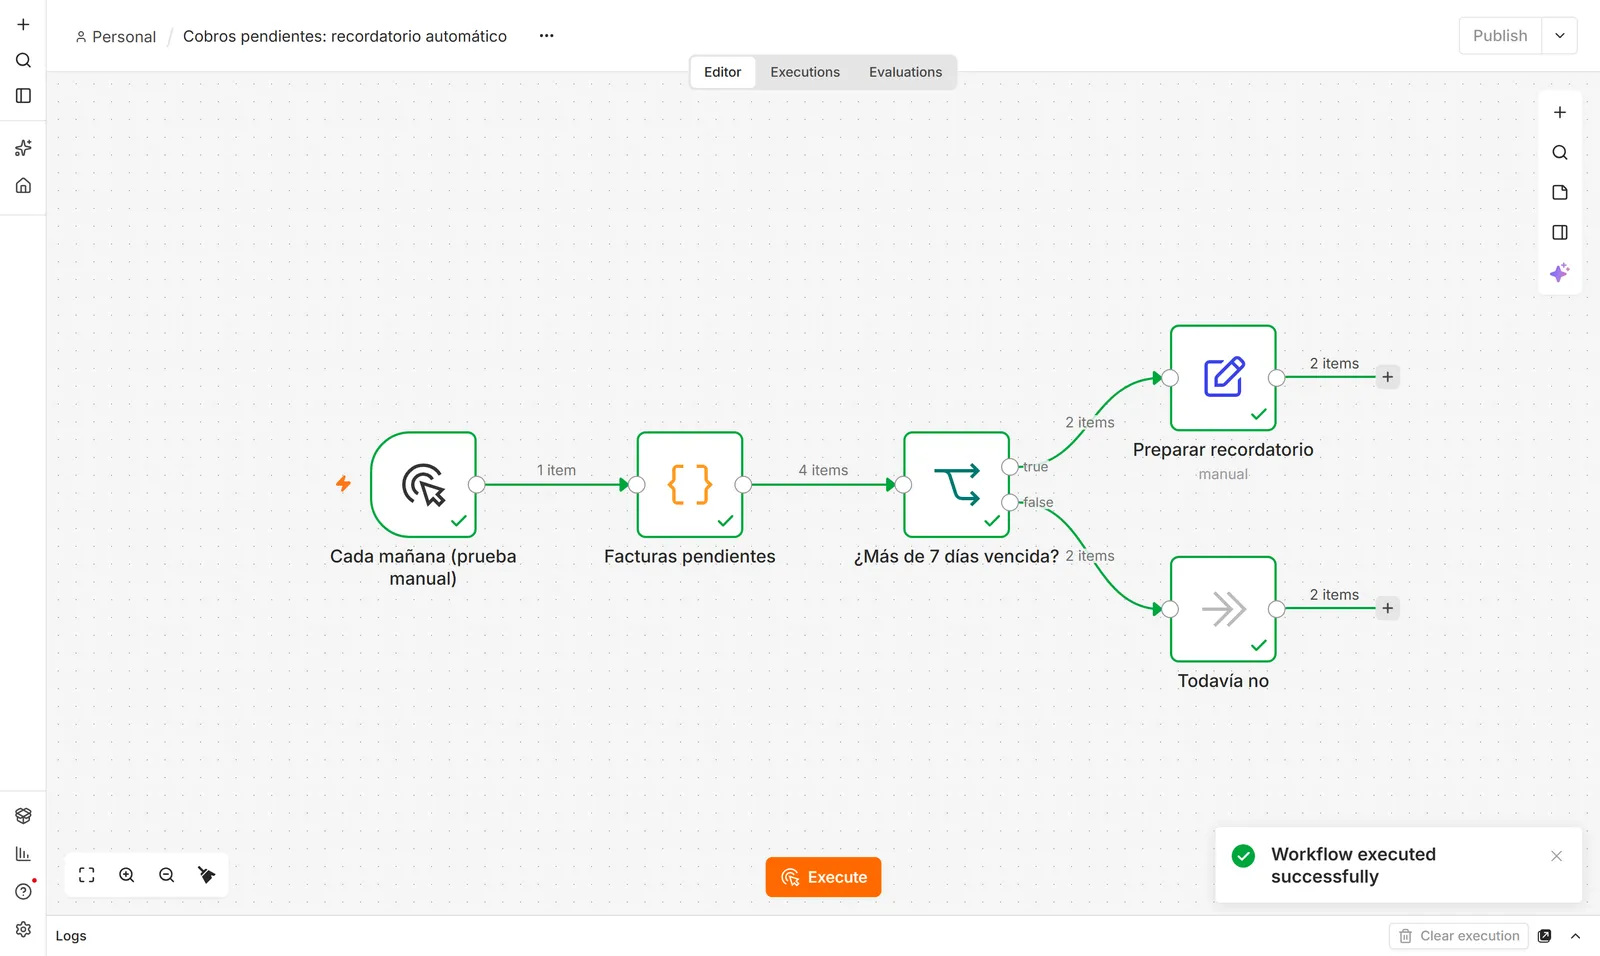
Reclamar un cobro da pereza y apuro, así que se deja. Y una factura que se deja es dinero que no entra. Automatízalo:
- A los 3 días del vencimiento, un recordatorio amable con el enlace de pago.
- A los 10 días, otro un poco más directo.
- Si sigue sin pagar, un aviso para ti, para que llames tú.
Esto es de lo que más dinero devuelve con menos esfuerzo. Lo tienes en avisos y seguimiento automático.
8. Los impuestos, apartados cada mes
El susto del trimestre (IVA, IRPF) se evita con lo mismo que el ahorro: una transferencia automática a una cuenta de impuestos cada vez que cobras una factura, con el porcentaje que te toque pagar. Cuando llega el trimestre, el dinero ya está ahí.
No te puedo decir el porcentaje exacto, porque depende de tu actividad y tu régimen. Pregúntaselo a tu gestoría una vez y prográmalo.
Lo que no automatizaría
- Invertir según lo que te diga un chat. La IA te puede explicar qué es un fondo indexado; no le dejes decidir dónde va tu dinero.
- Dar acceso a tus cuentas a cualquier app sin mirar quién está detrás.
- Pagos que salen sin que nadie los revise, más allá de los recibos de siempre. Un pago a un proveedor nuevo siempre debería pasar por tus ojos.
Resumen: tu sistema en una tarde
| Qué | Cómo | Tiempo de montarlo |
|---|---|---|
| Ahorro automático | Transferencia periódica el día después de cobrar | 10 minutos |
| Vigilar recibos | Notificaciones del banco + repaso mensual | 10 minutos |
| Clasificar gastos | CSV del banco + IA con la petición de arriba | 30 minutos |
| Resumen mensual | Hoja de cálculo + automatización | 1 hora |
| Facturas recurrentes | Tu programa de facturación | 20 minutos |
| Facturas de gastos | Correo + IA que las lee | Con ayuda |
| Reclamar cobros | Recordatorios automáticos | Con ayuda |
| Impuestos | Transferencia a cuenta de impuestos | 10 minutos |
Si las cuatro primeras las montas tú esta tarde, ya estás por delante del 90 % de la gente. Si eres autónomo y quieres que las facturas y los cobros vayan solos, te lo dejo montado.
Preguntas frecuentes
¿Qué significa automatizar las finanzas?
Hacer que las tareas de dinero que se repiten (ahorrar, pagar recibos, clasificar gastos, facturar y cobrar) pasen solas, sin depender de que te acuerdes cada mes.
¿Es seguro usar IA con mis datos bancarios?
Para clasificar gastos basta con fecha, concepto e importe: no hace falta pasarle tu IBAN ni tus datos personales. Si usas una app que se conecta a tus cuentas, comprueba que está autorizada para ello y que solo pide acceso de lectura.
¿Qué app uso para automatizar mis finanzas?
Para empezar, la app de tu banco (transferencias programadas y avisos) y una hoja de cálculo. Si tienes varios bancos, una app de agregación te lo junta. Para un negocio, tu programa de facturación más una automatización para las facturas que recibes.
¿Cuánto debería ahorrar cada mes?
Una referencia habitual es la regla 50/30/20 (50 % necesidades, 30 % caprichos, 20 % ahorro), pero lo importante es empezar con una cantidad que puedas sostener y que salga sola.